
Toiminimen kirjanpito itse Excelissä: täytetty kuukausi, ALV ja pankkitäsmäytys
Kolme myyntilaskua, yksi osamaksu, kolme ostoa ja yksi oma nosto. Seuraa graafisen suunnittelijan maaliskuuta tositteista maksuperusteiseen ALV:hen ja tiliotteen saldoon.
Toiminimen kirjanpito on pienelle palveluyrittäjälle usein tehtävissä itse, kun tositteet, maksut ja pankkitili pysyvät erillään yksityistaloudesta. Tyhjä Excel-lista ei kuitenkaan kerro, mikä osa osamaksusta on arvonlisäveroa, miksi oma nosto ei pienennä tulosta tai milloin kirjaukset todella täsmäävät pankin kanssa. Tässä oppaassa käymme läpi yhden täytetyn kuukauden, jossa jokainen luku on laskettu auki sentin tarkkuudella.
Voiko toiminimen kirjanpidon tehdä itse? (yhdenkertainen kirjanpito ja rajat)
Voi, jos yrityksesi kuuluu yhdenkertaisen kirjanpidon piiriin ja olet valmis tekemään kirjaukset säännöllisesti. Kirjanpitolain 1 luvun 1 a § koskee luonnollisen henkilön kirjanpitovelvollisuutta. Pykälän raja-arvot ovat taseen loppusumma 100 000 euroa, liikevaihto 200 000 euroa ja keskimäärin kolme henkilöä palveluksessa. Raja-arvojen soveltaminen riippuu kahden peräkkäisen tilikauden luvuista, joten tarkista ajantasainen sanamuoto Finlexin kirjanpitolaista ja oma tilanteesi ennen kuin luovut kahdenkertaisesta kirjanpidosta.
Yhdenkertaisessa kirjanpidossa kirjataan tulot, menot ja niihin liittyvät maksut, mutta ei tehdä debet- ja kredit-vientejä tileille. Verohallinnon mukaan yhdenkertaisessa kirjanpidossa tilikausi on aina kalenterivuosi, ja yhdenkertaista kirjanpitoa pitävän liikkeenharjoittajan on oikaistava kirjanpito verotusta varten suoriteperusteiseksi. Tämä on tärkeä ero: kassaan perustuva kuukausiseuranta ei ole valmis verotettava tulo, vaan lähtötieto vuoden lopun oikaisuille. Lue lisää Verohallinnon sivulta kirjanpidosta, tilikaudesta ja verokaudesta.
Itse tekeminen sopii parhaiten, kun toiminta on kotimaista palvelumyyntiä, pankkitili on vain yrityksen käytössä eikä yrityksellä ole palkansaajia, varastoa tai ulkomaankauppaa. Jos yksikin näistä muuttuu, kannattaa harkita kirjanpito-ohjelmaa tai tilitoimistoa. Excel ei tee kirjanpidosta lainmukaista sellaisenaan; se on väline, jonka hyöty syntyy johdonmukaisista kirjauksista ja säilytetyistä tositteista.
Kolme sääntöä ennen ensimmäistä kirjausta: 1) jokaisella kirjauksella on tosite, 2) yrityksen ja yksityistalouden rahat kulkevat eri tileillä tai ne erotellaan selvästi, 3) pankin tiliote on lopullinen tarkistus, ei kirjausten lähde. Tositteet säilytetään vähintään kuusi vuotta ja kirjanpito kymmenen vuotta tilikauden päättymisestä.
Täytetty maaliskuu: kolme laskua, yksi osamaksu ja kolme ostoa
Esimerkkiyrittäjä Aava pitää graafisen suunnittelun toiminimeä. Hän on arvonlisäverovelvollinen, käyttää pienyrityksen maksuperusteista ALV:tä ja myy palveluja kotimaisille yrityksille 25,5 prosentin verokannalla. Maaliskuun 2026 alussa yritystilillä on 3 000,00 euroa. Nimet, summat ja tositteet ovat keksittyjä harjoitustietoja.
| Tosite | Päivä | Sisältö | Veroton € | ALV € | Brutto € | Maksettu maaliskuussa |
|---|---|---|---|---|---|---|
| L1 myynti | 2.3. | Logopaketti, 25,5 % | 1 000,00 | 255,00 | 1 255,00 | 1 255,00 € (10.3.) |
| L2 myynti | 9.3. | Esitteen taitto, 25,5 % | 800,00 | 204,00 | 1 004,00 | 502,00 € osamaksu (25.3.), loput huhtikuussa |
| L3 myynti | 16.3. | Kuvitus, 25,5 % | 600,00 | 153,00 | 753,00 | 753,00 € (31.3.) |
| O1 osto | 3.3. | Kuvankäsittelyohjelman lisenssi, 25,5 % | 40,00 | 10,20 | 50,20 | 50,20 € (3.3.) |
| O2 osto | 12.3. | Yrityksen puhelinliittymä, 25,5 % | 32,00 | 8,16 | 40,16 | 40,16 € (12.3.) |
| O3 osto | 20.3. | Typografian käsikirja, 13,5 % | 30,00 | 4,05 | 34,05 | 34,05 € (20.3.) |
| Y1 oma nosto | 27.3. | Siirto yrittäjän omalle tilille | — | — | 800,00 | 800,00 € (27.3.) |
Kirjan verokanta on 13,5 prosenttia: Verohallinnon verokantataulukon mukaan kirjat siirtyivät alennetun verokannan piiriin 1.1.2025, ja alennettu 14 prosentin kanta laski 13,5 prosenttiin 1.1.2026. Yleinen verokanta on 25,5 prosenttia. Kuitin verokanta ratkaisee, ei ostopäivän kuukausi, joten kirjaa jokainen verokanta omalle rivilleen.
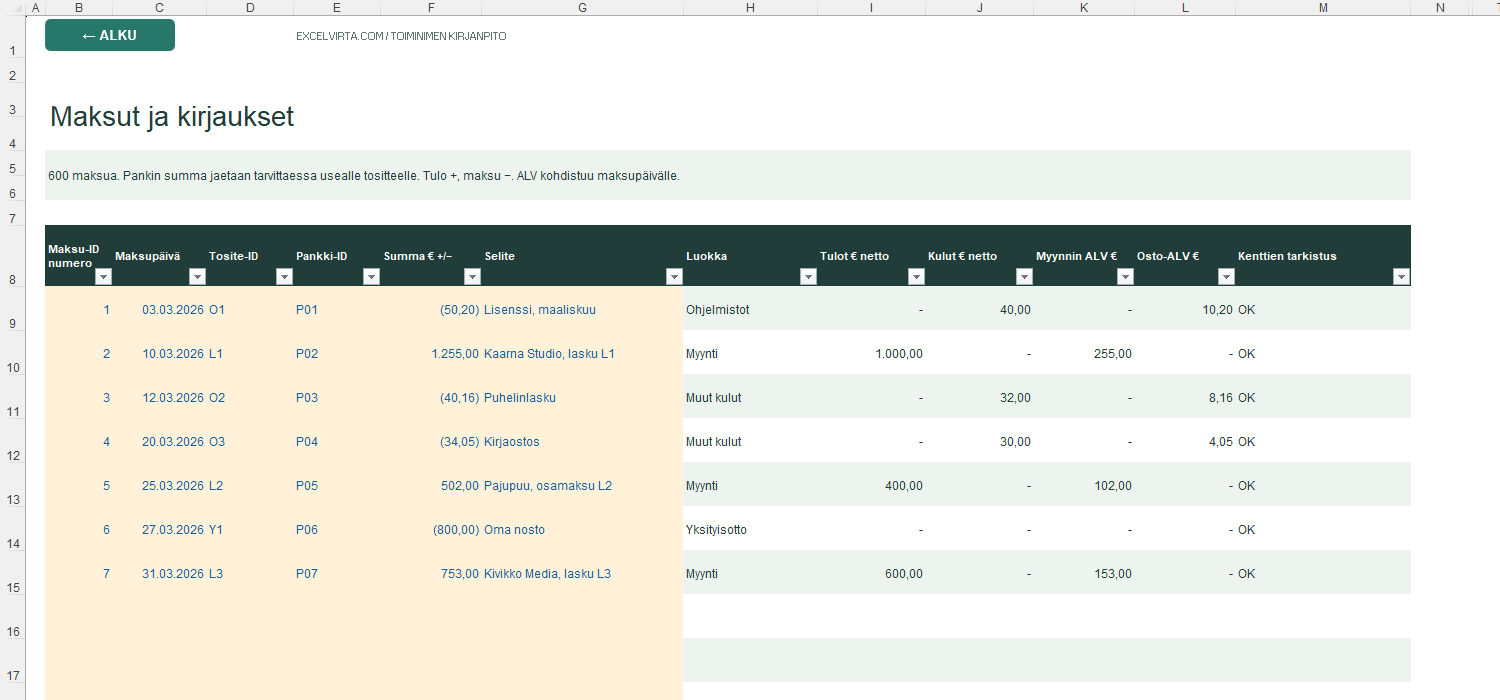
Laskun päiväys ja maksupäivä ovat eri asioita. Maksuperusteisessa kirjanpidossa maaliskuun luvut syntyvät maksuista, joten L2:n loppuosa 502,00 euroa jää avoimeksi saatavaksi eikä vielä näy maaliskuun tuloissa. Taulukkopohjassa lasku kirjataan Tositteet-välilehdelle kerran, ja jokainen maksu omalle rivilleen Maksut-välilehdelle viittauksella tositteeseen.
| Erä | Laskelma | € |
|---|---|---|
| Maksetut tulot | 1 000,00 + 400,00 + 600,00 | 2 000,00 |
| Maksetut kulut | 40,00 + 32,00 + 30,00 | 102,00 |
| Tulos ennen oikaisuja | 2 000,00 − 102,00 | 1 898,00 |
| Avoin myynti 31.3. | L2:n maksamaton osa, brutto | 502,00 |
Maksuperusteinen ALV: mikä osa osamaksusta on veroa?
Pienyrityksen maksuperusteisessa arvonlisäverotuksessa myynnin vero ilmoitetaan sille verokaudelle, jolloin asiakas maksaa, ja ostojen vero vähennetään sille kaudelle, jolloin yrittäjä maksaa. Verohallinnon mukaan menettelyä voi käyttää yritys, jonka vuotuinen liikevaihto on enintään 500 000 euroa, ja sitä sovelletaan johdonmukaisesti kaikkiin kotimaisiin myynteihin ja ostoihin. Tarkat ehdot ja poikkeukset ovat Verohallinnon maksuperusteisen ALV:n ohjeessa.
Osamaksussa vero jaetaan samassa suhteessa kuin laskun loppusumma. L2:n bruttosumma on 1 004,00 euroa, josta veroa on 204,00 euroa. Kun asiakas maksaa puolet eli 502,00 euroa, maaliskuulle kohdistuu veroa:
Sama tulos syntyy laskemalla 502,00 / 1 004,00 × 204,00. Huhtikuussa maksettava loppuosa tuo loput 102,00 euroa veroa huhtikuulle. Pohja laskee osuudet kumulatiivisesti ja pyöristää vasta erotuksen, jolloin viimeinen maksu korjaa mahdollisen sentin pyöristyseron eikä laskun veroa kirjata yhteensä liikaa tai liian vähän.
| Erä | Laskelma | € |
|---|---|---|
| Myynnin ALV | 255,00 (L1) + 102,00 (L2 osamaksu) + 153,00 (L3) | 510,00 |
| Vähennettävä osto-ALV | 10,20 + 8,16 + 4,05 | 22,41 |
| Maksettava ALV | 510,00 − 22,41 | 487,59 |
| Verollinen myynti (veroton) | 1 000,00 + 400,00 + 600,00 | 2 000,00 |
Milloin 487,59 euroa maksetaan, riippuu verokaudesta. Verohallinnon ilmoitus- ja maksuohjeen mukaan kuukausikaudella määräpäivä on verokauden päättymistä seuraavan toisen kuukauden 12. päivä, eli maaliskuun vero ilmoitetaan ja maksetaan 12.5. mennessä. Neljännesvuosikaudella tammi–maaliskuun määräpäivä on myös 12.5. Kalenterivuoden verokaudella ilmoitus ja maksu tehdään kerran vuodessa seuraavan vuoden helmikuun loppuun mennessä. Neljännesvuosikausi on mahdollinen, kun liikevaihto on enintään 100 000 euroa, ja kalenterivuosi, kun se on enintään 30 000 euroa.
Yksityisotto ei ole kulu – näin se näkyy pankissa
Aava siirsi 27.3. yritystililtä omalle tililleen 800,00 euroa. Toiminimi ei ole erillinen verovelvollinen eikä yrittäjä saa itselleen palkkaa, joten yksityisotto on vain rahan siirto yrityksen ja yrittäjän välillä. Se ei ole vähennyskelpoinen kulu, siinä ei ole arvonlisäveroa eikä se pienennä yrityksen tulosta. Toiminimen tulovero määräytyy elinkeinotoiminnan tuloksesta, ei nostojen määrästä.
Yksityisotto kuitenkin pienentää pankkisaldoa. Siksi se pitää kirjata, vaikka se ei kuulu tuloslaskelmaan: muuten tiliote ja kirjaukset eivät koskaan täsmää. Tositteeksi riittää tiliotteen rivi ja lyhyt selite. Samalla periaatteella käsitellään yrittäjän oma rahasijoitus yritystilille, lainan pääoma ja sen lyhennykset, ennakkoveron maksu sekä maksettu tai palautettu arvonlisävero. Ne muuttavat rahaa, mutta eivät ole myyntiä tai kulua.
| Tapahtuma | Vaikutus tulokseen € | Vaikutus pankkiin € |
|---|---|---|
| Myyntien maksut | +2 000,00 (veroton) | +2 510,00 (brutto) |
| Ostojen maksut | −102,00 (veroton) | −124,41 (brutto) |
| Yksityisotto | 0,00 | −800,00 |
| Yhteensä | +1 898,00 | +1 585,59 |
Ero tuloksen ja pankin muutoksen välillä on 312,41 euroa: arvonlisävero 487,59 euroa kulkee tilin kautta mutta ei kuulu tulokseen, ja yksityisotto 800,00 euroa pienentää vain pankkia (1 898,00 + 487,59 − 800,00 = 1 585,59). Kun tämän eron osaa selittää, kuukauden kirjanpito on hallinnassa. Pohjassa ero syntyy luokista: Luokat-välilehti määrää, onko rivi myyntiä, kulua vai muuta rahaliikennettä, kuten «Yksityisotto», «Ennakkovero» tai «ALV-maksu».
Täsmäytä pankki tiliotteen saldoon
Pankkitäsmäytys vastaa kysymykseen, onko jokainen tilitapahtuma kirjattu kerran ja oikealla summalla. Maaliskuun laskelma on yksinkertainen:
Täsmäytyksessä kannattaa verrata kahta erillistä lähdettä. Toinen on maksukirjauksista laskettu saldo, toinen pankin tiliotteelta kopioidut rivit ja kuukauden loppusaldo. Jos vertaat kirjauksia vain niihin itseensä, ero on aina nolla eikä kerro mitään. Pohjan Pankki-välilehdelle kopioidaan tiliotteen rivit omalla Pankki-ID:llään, ja jokainen maksu viittaa siihen pankkiriviin, jolla raha liikkui. Yksi pankkirivi voi jakautua usealle tositteelle, esimerkiksi kun asiakas maksaa kaksi laskua kerralla.
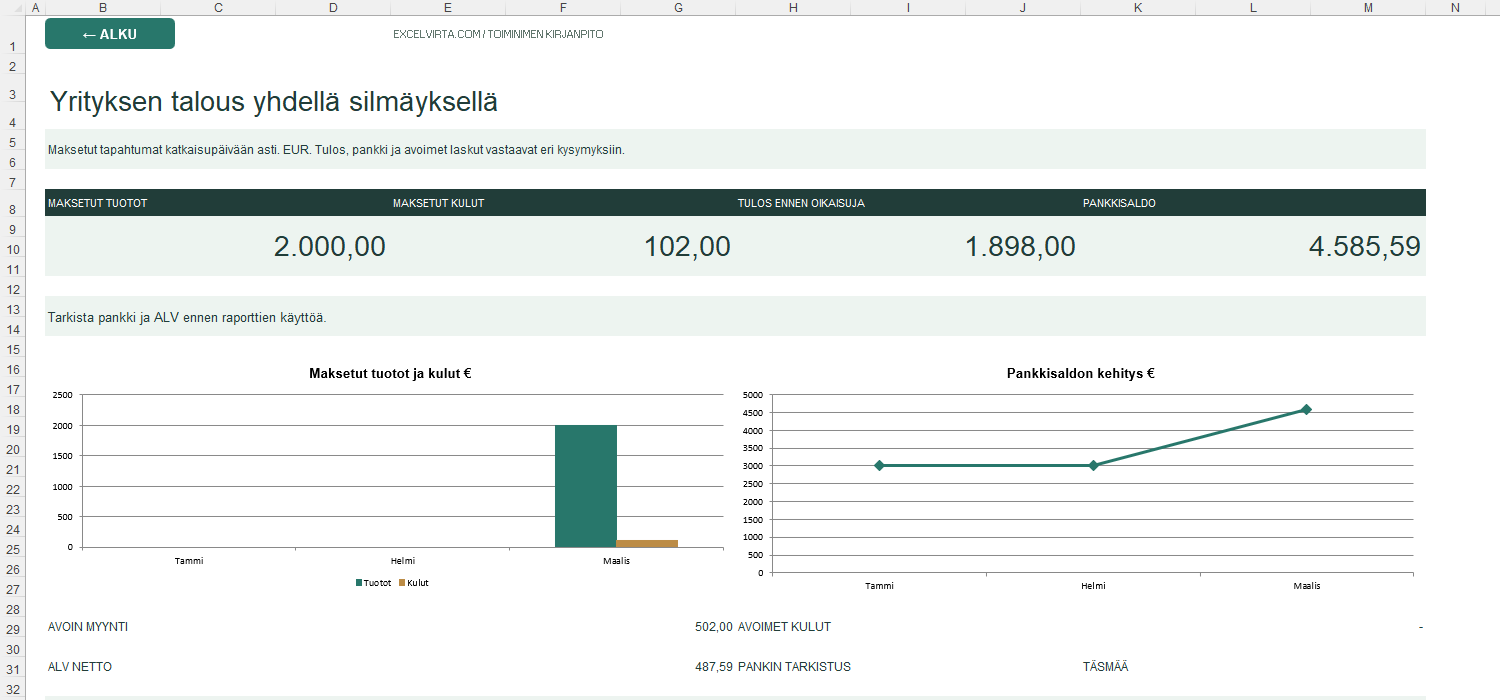
Kuukaudet-välilehdelle syötetään kunkin kuukauden tiliotteen loppusaldo. Tarkistus näyttää «TÄSMÄÄ» vasta, kun kirjausten saldo, pankkirivien saldo ja tiliotteen saldo ovat samat ja jokainen pankkirivi on yhdistetty maksuun. Jos jokin puuttuu, ero näkyy heti siinä kuukaudessa eikä vasta vuoden lopussa.
Tyypilliset syyt eroon
- Pankin palvelumaksu puuttuu. Muutaman euron kuukausimaksu on helppo unohtaa, koska siitä ei tule laskua. Kirjaa se tiliotteen perusteella.
- Sama maksu kahdesti. Etenkin, kun asiakas maksaa kaksi laskua yhdellä suorituksella ja molemmille tehdään oma pankkirivi.
- Kortilla maksettu yksityinen osto. Jos yritystilin kortilla on vahingossa ostettu jotain itselle, kirjaa se yksityisottona, ei kuluna.
- Väärä etumerkki. Tulot ovat positiivisia ja menot negatiivisia; käännetty merkki tuottaa kaksinkertaisen eron.
Kuukauden kirjausjärjestys
- Lataa tiliote. Kopioi kuukauden pankkirivit ja kirjoita ylös loppusaldo ennen kuin avaat yhtään kuittia.
- Kirjaa uudet tositteet. Myyntilaskut, ostokuitit ja yksityisotot omille riveilleen, yksi verokanta riviä kohden.
- Yhdistä maksut. Jokainen pankkirivi saa maksun, joka viittaa tositteeseen. Osamaksu kirjataan vain maksetulla summalla.
- Tarkista erot. Pankkirivi, jolla ei ole maksua, on yleensä unohtunut tosite, palvelumaksu tai yksityinen osto.
- Katso avoimet laskut. Myöhässä olevat myyntilaskut näkyvät päivinä, ja niistä kannattaa muistuttaa asiakasta heti.
- Tarkista ALV-luvut. Vertaa apulaskelmaa kuitteihin ennen kuin ilmoitat veron OmaVerossa.
Järjestys tiliote edellä vähentää jälkikäteen etsimistä: kun saldo on kirjoitettu ylös ensin, et voi vahingossa sovittaa kirjauksia omaan arvioosi.
Kun maaliskuu täsmää, kaikki tämän oppaan luvut on mahdollista toistaa: Toiminimen Kirjanpito Excelin tositteet, maksut ja pankkirivit on rakennettu juuri tähän järjestykseen, ja Koonti kokoaa tuloksen, pankin ja ALV:n eri riveille.
Mitä pohja ei tee puolestasi
Hyvä Excel-pohja säästää aikaa, mutta sen rajat on hyvä tietää ennen ostopäätöstä. Toiminimen Kirjanpito Excel on rajattu yhdenkertaiseen kirjanpitoon oikeutetulle kotimaiselle palvelutoiminimelle, yhdelle euromääräiselle pankkitilille ja vuodelle 2026.
- Ei kahdenkertaista kirjanpitoa. Tilikarttaa, tasetta tai debet–kredit-vientejä ei ole.
- Ei palkkoja, varastoa, käteiskassaa eikä ulkomaankauppaa. Myöskään käännettyä arvonlisäverovelvollisuutta ei käsitellä.
- Ei ilmoituksia Verohallinnolle. Pohja ei täytä eikä lähetä ALV-ilmoitusta tai lomaketta 5 OmaVeroon. ALV-välilehti on apulaskelma, jonka luvut tarkistat ennen ilmoittamista.
- Ei automaattisia vero-oikaisuja. Poistot, yksityiskäyttö, vähennyskelpoisuuden rajoitukset ja suoriteperusteiset oikaisut kirjataan Oikaisut-välilehdelle perusteineen itse.
- Ei soveltuvuuden varmistusta. Asetukset-välilehden merkintä muistuttaa arvioimaan oikeuden yhdenkertaiseen kirjanpitoon ja maksuperusteiseen ALV:hen, mutta merkintä ei todista lainmukaisuutta.
Vuoden lopussa liikkeenharjoittajan maksuperusteinen tulos oikaistaan suoriteperusteiseksi. Esimerkissä L2:n huhtikuussa maksettava osa kuuluu jo maaliskuun suoritukseen. Jos vastaava lasku olisi avoinna joulukuun lopussa, se otettaisiin verotuksessa huomioon saatavana. Vuosisulku-välilehti listaa avoimet myynnit ja kulut bruttona sekä tarkistettavat kohdat, mutta oikaisun määrä on yrittäjän tai kirjanpitäjän arvio. Tarkista vuoden sulkemisen vaiheet tilinpäätösoppaastamme.
Jos haluat kirjanpidon rinnalle ennusteen tulevista kuukausista, tee erillinen tulos- ja kassabudjetti. Kirjanpito kertoo, mitä tapahtui; budjetti näyttää, riittääkö kassa ALV:n ja ennakkoverojen maksuun. Muita yrittäjän pohjia on koottu tehtävän mukaan järjestettyyn listaan.
Lähteet ja laskentaperusteet
Lähteet tarkistettu 1.10.2026. Esimerkin yritys, asiakkaat ja summat ovat keksittyjä. Luvut on syötetty Toiminimen Kirjanpito Excelin kopioon ja tarkistettu sen Koonti-, Maksut-, Pankki-, Kuukaudet- ja ALV-välilehdiltä. Opas ei korvaa kirjanpitäjän tai veroneuvojan arviota.
- Verohallinto: arvonlisäveroprosentit (25,5 %, 13,5 % 1.1.2026 alkaen, 10 %)
- Verohallinto: pienyrityksen maksuperusteinen ALV (500 000 euron raja, 12 kuukauden sääntö)
- Verohallinto: ALV:n ilmoitus- ja maksuohjeet (määräpäivät)
- Verohallinto: verokauden muutos (neljännesvuosi- ja kalenterivuosikausi)
- Verohallinto: kirjanpito, tilikausi ja verokausi (kalenterivuosi, suoriteperusteinen oikaisu, säilytysajat)
- Finlex: kirjanpitolaki 1336/1997, 1 luvun 1 a § ja 2 luvun 10 §
- Verohallinto: lomake 5, elinkeinotoiminnan veroilmoitus
Tee seuraavasta kuukaudesta yhtä selvä
Kirjaa laskut kerran, maksut sitä mukaa kuin raha liikkuu ja tarkista kuun lopussa tiliotteen saldo. Tuotesivulla näet välilehdet, kuvakaappaukset ja pohjan rajaukset ennen päätöstä.
Kirjaa tositteet, osamaksut ja pankki ExcelissäUsein kysytyt kysymykset
Voiko toiminimen kirjanpidon tehdä itse Excelissä?
Voi, jos yritys saa pitää yhdenkertaista kirjanpitoa ja kirjaukset tehdään säännöllisesti tositteiden perusteella. Excel sopii parhaiten kotimaiselle palvelutoiminimelle, jolla on yksi yritystili eikä palkansaajia, varastoa tai ulkomaankauppaa. Tarkista oikeus yhdenkertaiseen kirjanpitoon kirjanpitolaista.
Mitä eroa on yhdenkertaisella ja kahdenkertaisella kirjanpidolla?
Yhdenkertaisessa kirjanpidossa kirjataan tulot, menot ja maksut ilman debet- ja kredit-vientejä tileille. Kahdenkertaisessa kirjanpidossa jokainen tapahtuma kirjataan kahdelle tilille, jolloin syntyy myös tase. Yhdenkertaisessa kirjanpidossa tilikausi on aina kalenterivuosi.
Mikä on maksuperusteinen ALV ja kuka sitä voi käyttää?
Maksuperusteisessa ALV:ssä myynnin vero ilmoitetaan sille kaudelle, jolloin asiakas maksaa, ja ostojen vero vähennetään maksukaudella. Menettelyä voi käyttää yritys, jonka vuotuinen liikevaihto on enintään 500 000 euroa. Maksamattoman myynnin vero on ilmoitettava viimeistään, kun suorituksesta on kulunut 12 kuukautta.
Kuinka kauan toiminimen kirjanpito ja tositteet pitää säilyttää?
Kirjanpito säilytetään vähintään kymmenen vuotta ja tositteet vähintään kuusi vuotta sen vuoden lopusta, jona tilikausi päättyi. Säilytä myös päivätyt kopiot Excel-tiedostosta ja tiliotteet.
Onko yksityisotto vähennyskelpoinen kulu?
Ei. Yksityisotto on rahan siirto yritykseltä yrittäjälle, eikä se pienennä toiminimen tulosta tai sisällä arvonlisäveroa. Se kirjataan silti, jotta kirjaukset täsmäävät tiliotteen kanssa.