
EXCELVIRTA · KÄYTÄNNÖN OPAS
FIFO-varastonarvostus: erät, hävikki ja arvonalennus
Laske FIFO-varasto 180 ostetusta ja 110 myydystä tuotteesta. Esimerkki näyttää myös inventointieron ja arvonalennuksen.
FIFO-varastonarvostuksessa myydyiksi oletetaan ensin vanhimmat hankintaerät. Jäljelle jäävän varaston arvo muodostuu tuoreemmista eristä. Tilinpäätöstä varten tarvitaan lisäksi fyysinen inventointi sekä arvio siitä, onko tavaran arvo alentunut.
FIFO ei ole ainoa sallittu kirjanpitomenetelmä
Kirjanpitolain 4 luvun 5 § sallii samanlajisille hyödykkeille useita hankintamenon määritystapoja, kuten FIFO:n ja määrillä painotetun keskiarvon. Siksi väite, että jokaisen yrityksen olisi käytettävä vain FIFO:a, on liian ehdoton. Verotuksen käsittely arvioidaan erikseen valitun menettelyn ja tositteiden perusteella. Finlex: kirjanpitolaki, 4 luvun 5 § ja 5 luvun 6 §.
Säilytetty esimerkki: 180 ostettua, 110 myytyä
Kuvitteellisen yrityksen vuoden 2025 ostot on koottu alla. Esimerkkivuosi on tarkoituksella 2025: sen erälaskenta on edelleen käyttökelpoinen. Hinnat ovat verottomia, eikä tässä harjoituksessa ole lisättäviä rahti- tai muita hankintamenoja.
| Erä | Määrä kpl | Hankintameno €/kpl | Yhteensä € |
|---|---|---|---|
| Tammikuu | 40 | 12 | 480 |
| Huhtikuu | 50 | 13 | 650 |
| Elokuu | 60 | 14 | 840 |
| Marraskuu | 30 | 15 | 450 |
| Yhteensä | 180 | — | 2420 |
Vuoden aikana myydään 110 kappaletta. FIFO:n mukaan myyntiin kohdistuu 40 tammikuun, 50 huhtikuun ja 20 elokuun kappaletta. Myytyjen hankintameno on 480 + 650 + 280 = 1 410 euroa.
| Erä | Jäljellä kpl | €/kpl | Arvo € |
|---|---|---|---|
| Elokuu | 40 | 14 | 560 |
| Marraskuu | 30 | 15 | 450 |
| Yhteensä | 70 | — | 1010 |
Inventoinnissa löytyykin 68 kappaletta
Laskija löytää kaksi kappaletta vähemmän kuin seuranta näyttää. Tarkista ensin laskenta, myynnit, palautukset ja kirjaamattomat siirrot. Jos kahden kappaleen hävikki vahvistetaan ja se kohdistetaan tässä harjoituksessa vanhimpaan jäljellä olevaan erään, hävikin hankintameno on 2 × 14 = 28 euroa.
Korjattu varasto on 38 × 14 + 30 × 15 = 982 euroa. Kirjaa inventointipäivä, nimike, laskettu määrä, erotus, syy ja hyväksyjä. Pelkkä loppusumman vaihtaminen peittää sen, mistä ero syntyi.
Arvonalennus tehdään määrän korjaamisen jälkeen
Kirjanpitolain 5 luvun 6 §:ssä verrataan hankintamenoa tilikauden lopun todennäköiseen hankintamenoon tai luovutushintaan. Jos vertailuarvo on pienempi, erotus kirjataan kuluksi. Arvioi siis muutakin kuin tavaran fyysinen olemassaolo. Finlex: kirjanpitolaki, 4 luvun 5 § ja 5 luvun 6 §.
Oletetaan harjoituksessa, että kaikille 68 kappaleelle perusteltu alempi luovutushinta on 12 euroa kappaleelta eikä todennäköinen hankintameno ole tätä alempi. Varasto merkitään 68 × 12 = 816 euroon. Arvonalennus on 982 − 816 = 166 euroa. Hävikki 28 euroa ja arvonalennus 166 euroa ovat eri oikaisuja.
| Erä | Euroa |
|---|---|
| Myytyjen hankintameno | 1410 |
| Todettu hävikki | 28 |
| Arvonalennus | 166 |
| Varasto tilinpäätöksessä | 816 |
| Yhteensä, vastaa ostojen hankintamenoa | 2420 |
Varaston arvo tilinpäätöksessä ja verotuksessa: sama luku?
Pienyrityksessä yleensä kyllä. Verotus nojaa kirjanpitoon: vaihto-omaisuuden hankintamenon saa vähentää verotuksessa vain, jos vastaava kirjaus on tehty kirjanpidossa (EVL 54 §). Kirjanpidon ja verotuksen säännöt ovat kuitenkin eri laeissa, ja niissä on eroja, jotka kannattaa tarkistaa ennen veroilmoitusta.
| Kysymys | Kirjanpito (KPL) | Verotus (EVL) |
|---|---|---|
| Mistä hankintameno muodostuu? | Välittömät menot; kohtuullinen osa välillisistä menoista saadaan lukea mukaan (4 luku 5 §) | Välittömät menot sekä kirjanpidossa hankintamenoon luetut välilliset menot (14 § 1 mom.) |
| Missä järjestyksessä erät kuluvat? | FIFO, LIFO, painotettu keskihinta tai muu hyvän kirjanpitotavan mukainen menettely (4 luku 5 §) | Ellei muuta näytetä, oletetaan hankintajärjestys eli FIFO (14 § 2 mom.) |
| Milloin arvoa alennetaan? | Jos todennäköinen hankintameno tai luovutushinta on hankintamenoa pienempi, erotus kirjataan kuluksi (5 luku 6 §) | Kuluksi se osa, joka ylittää todennäköisen jälleenhankintamenon tai luovutushinnan (28 §) |
| Mitä vähennys edellyttää? | — | Vastaava kirjaus kirjanpidossa (54 §) |
Esimerkin 68 kappaletta verotuksessa
Esimerkissä hankintameno on määritetty FIFO:lla, joten kirjanpidon menetelmä ja verotuksen oletus ovat samat: 68 kappaleen hankintameno on 982 euroa. Arvonalennus 166 euroa on kirjattu kirjanpitoon ja perustuu dokumentoituun 12 euron luovutushintaan, joten sama 816 euroa on myös verotuksessa käytettävä varaston arvo. Ero syntyisi, jos arvonalennus jätettäisiin kirjaamatta: silloin varasto olisi 982 euroa sekä kirjanpidossa että verotuksessa, eikä 166 euroa voisi vähentää pelkästään veroilmoituksella. Jos kirjanpidossa käytettäisiin LIFO:a, verotusta varten tarvittaisiin erillinen selvitys, koska verotuksen lähtökohta on FIFO.
Varaston muutos tuloslaskelmassa
Kululajikohtaisessa tuloslaskelmassa ostot ja varastojen muutos esitetään Materiaalit ja palvelut -ryhmässä. Varaston muutos on alkuvaraston ja loppuvaraston erotus: kun varasto kasvaa, muutos vähentää kuluja. Esimerkin yrityksellä ei ollut alkuvarastoa, joten koko 816 euron loppuvarasto on varaston lisäys.
| Erä | Euroa |
|---|---|
| Ostot tilikauden aikana | 2420 |
| Varastojen muutos (lisäys) | −816 |
| Materiaalit ja palvelut yhteensä | 1604 |
Tarkistus: 1 604 euroa = myytyjen hankintameno 1 410 + hävikki 28 + arvonalennus 166. Jos alkuvarasto olisi ollut 500 euroa, varaston lisäys olisi 816 − 500 = 316 euroa ja materiaalikulut 500 + 2 420 − 816 = 2 104 euroa.
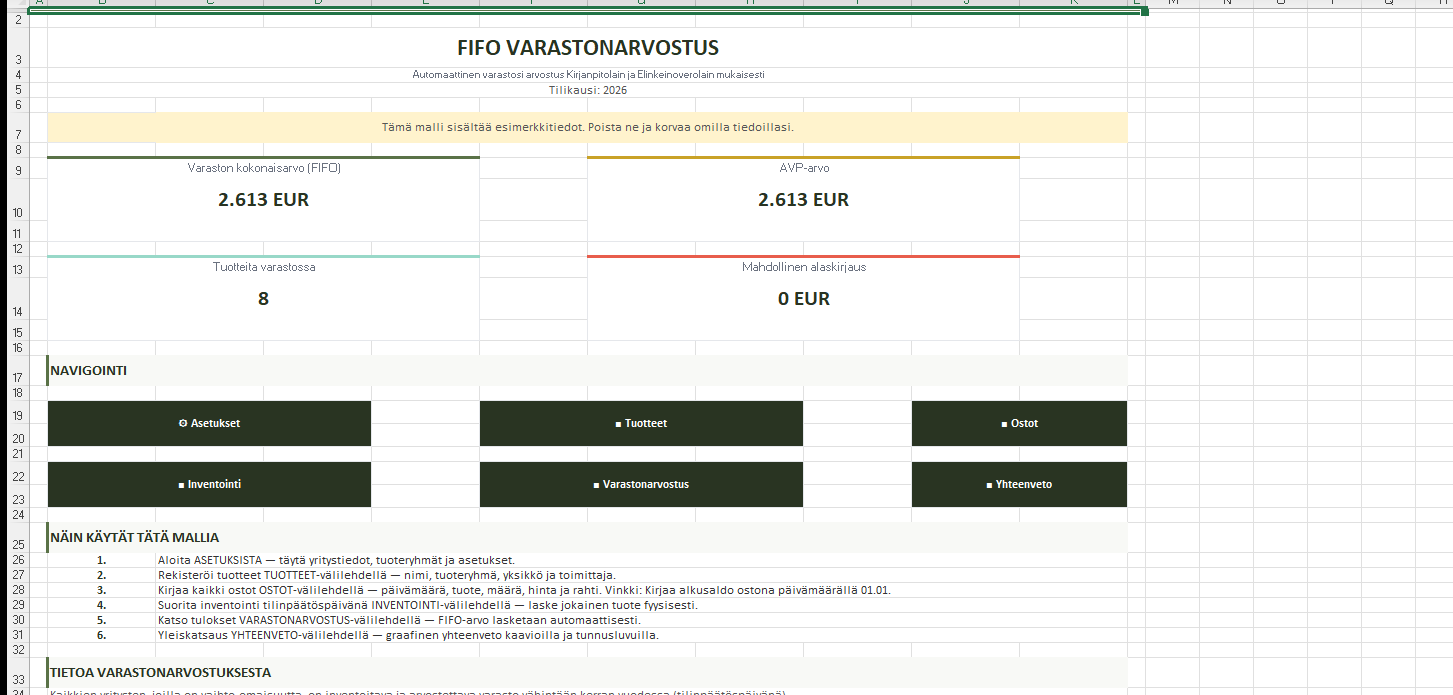
Sama järjestys toistuu FIFO Varastonarvostus Excelissä: ostot kirjataan OSTOT-välilehdelle, laskettu määrä INVENTOINTI-välilehdelle, ja VARASTONARVOSTUS näyttää tuotekohtaisen FIFO-arvon, alimman arvon vertailun ja mahdollisen alaskirjaustarpeen. Tuloslaskelman ja veroilmoituksen luvut siirrät itse.
Lähteet: Finlex: kirjanpitolaki 4:5 ja 5:6 § · Finlex: laki elinkeinotulon verottamisesta 14, 28 ja 54 §. Tarkistettu 1.10.2026.
Näin rakennat toistettavan laskelman
- Tunnista nimike yksilöllisellä koodilla. Eri tuotteiden eriä ei saa sekoittaa yhteen FIFO-jonoon.
- Kirjaa jokaiselle ostolle päivä, määrä ja oikea hankintameno. Säilytä tositenumero tai viittaus lähdeaineistoon.
- Täsmäytä myyty määrä myyntijärjestelmään ja rajaa ajanjakso tilinpäätöspäivään.
- Vertaa laskennallista määrää fyysiseen inventointiin. Selvitä erot ennen arvostusta.
- Dokumentoi mahdollinen arvonalennus ja sen peruste erikseen. Säilytä alkuperäinen erälaskelma ja hyväksytty oikaisu.
Kolme tavallista virhettä
- Viimeisin ostohinta × kaikki kappaleet: 70 × 15 olisi 1 050 euroa, vaikka FIFO-arvo on ennen oikaisuja 1 010 euroa.
- Hävikki kahteen kertaan: jos vähennät määrän, älä vähennä samaa kustannusta vielä uudestaan varaston loppuarvosta.
- Myyntihinta hankintamenoksi: asiakkaan hinta ei kerro, mitä hankinta yritykselle maksoi.
Jos tarvitset ensin nimikkeiden määriä ja tapahtumia, lue inventointi 20 nimikkeellä. Varastolista ja eräkohtainen arvostus täydentävät toisiaan. Tilinpäätöksen muita vaiheita käsittelee pienyrityksen tilinpäätösopas.
Tee varaston arvosta jäljitettävä laskelma
FIFO Varastonarvostus Excel kokoaa ostot, inventoinnin ja eräkohtaisen arvostuksen samaan työkirjaan ja näyttää, tarvitaanko alaskirjausta. Aloita yhdestä nimikkeestä, jonka ostot ja loppumäärä tunnet.
Laske FIFO-arvo erä erältäLähteet ja laskentaperusteet
Tiedot ja pohjan ominaisuudet tarkistettu 1.10.2026. Laskentaesimerkit ovat tätä opasta varten laadittuja harjoituksia, eivät asiakastuloksia.
Usein kysytyt kysymykset
Onko FIFO Suomessa pakollinen kaikille?
Ei. Kirjanpitolaki sallii samanlajisille hyödykkeille myös muita hankintamenon määritystapoja. Valittu menetelmä ja verokäsittely on arvioitava erikseen.
Mikä on esimerkin loppuvarasto?
Ennen oikaisuja 70 kappaletta ja 1 010 euroa. Kahden kappaleen hävikin jälkeen 982 euroa; perustellun arvonalennuksen jälkeen 816 euroa.
Korvaako FIFO-laskenta inventoinnin?
Ei. Laskennallinen määrä täsmäytetään fyysisesti todettuun määrään ja erot selvitetään.
Onko varaston arvo verotuksessa sama kuin kirjanpidossa?
Yleensä kyllä, koska vaihto-omaisuuden hankintamenon saa vähentää verotuksessa vain, jos vastaava kirjaus on tehty kirjanpidossa (EVL 54 §). Eroja voi syntyä, jos kirjanpidossa käytetään LIFO:a (verotuksen lähtökohta on FIFO, EVL 14 §) tai jos arvonalennus jätetään kirjaamatta.